房地产开发核算表在房地产开发经营中的应用与解析
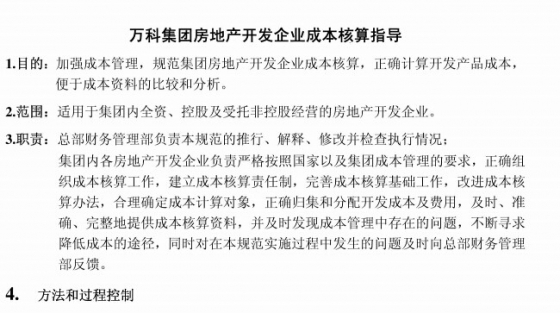
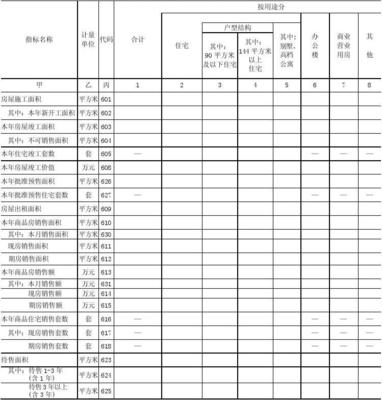
房地产开发经营是一项复杂的系统工程,涉及土地获取、规划设计、施工建设、销售租赁等多个环节,且具有投资规模大、周期长、风险高等特点。为了有效监控项目财务状况、控制成本、评估效益,房地产开发企业必须建立科学的核算体系。其中,房地产开发核算表作为核心财务工具,在项目经营管理中扮演着至关重要的角色。\n\n### 一、房地产开发核算表的概念与作用\n\n房地产开发核算表是反映房地产开发项目在一定时期内各项经济业务发生情况及其结果的财务报表体系。它并非单一表格,而是一套完整的核算工具组合,通常包括项目成本核算表、销售收入核算表、现金流量表、利润表、资产负债表中与项目相关的明细表等。其核心作用体现在:\n\n1. 成本归集与分配:将土地费用、前期工程费、建筑安装工程费、基础设施费、公共配套设施费、开发间接费用等按成本对象进行归集和分配,准确计算单位开发成本。\n2. 收入与利润核算:记录预售、现售等不同销售方式的收入,及时结转成本,计算项目经营成果。\n3. 现金流监控:动态反映项目资金流入流出,预警资金链风险,为融资和资金调度提供依据。\n4. 税务处理基础:为土地增值税、企业所得税等税种的申报和清算提供翔实的数据支持。\n\n### 二、房地产开发核算表的主要构成\n\n根据房地产开发经营流程,常用的核算表包括以下几类:\n\n1. 开发成本核算表 \n 按成本项目设置专栏,如土地征用及拆迁补偿费、前期工程费、建筑安装工程费、基础设施费、公共配套设施费、开发间接费等。表中需区分“已完工开发产品”与“在建开发产品”,并按照成本核算对象(如栋号、期数)分别归集。\n\n2. 开发产品明细表 \n 用于记录已完工开发产品的增减变动情况,包括面积、成本单价、总成本等,是结转销售成本的基础。\n\n3. 销售(预售)收入核算表 \n 反映各期销售面积、单价、金额,以及定金、首付款、按揭款等回款情况。对于未完工前预售的,需设置“预收账款”科目进行过渡。\n\n4. 项目利润表(开发项目利润表) \n 按项目分期或整体编制,列示销售收入、销售成本、期间费用、税金及附加,计算项目利润总额与净利润,是考核项目效益的关键报表。\n\n5. 项目现金流量表 \n 分为经营、投资、筹资活动产生的现金流量,重点反映项目自有的现金流状况,尤其关注销售回款与工程支出、融资还贷的匹配程度。\n\n6. 土地增值税计算表 \n 专门用于土地增值税清算,按照普通住宅、非普通住宅、其他类型房地产分别计算增值额、增值率、适用税率及应缴税额。\n\n### 三、房地产开发经营中核算表的应用要点\n\n1. 确定成本核算对象:根据项目特点,按独立组团、栋号或分期确定成本核算对象,确保成本归集的准确性和可追溯性。\n2. 区分开发阶段:清晰划分土地开发、前期工程、建设施工、完工验收等阶段,不同阶段的费用应分别核算,避免混淆。\n3. 收入确认时点:遵循《企业会计准则第14号——收入》及行业规定,在控制权转移时点(通常为交房)确认收入,预售阶段通过“合同负债”核算。\n4. 及时更新与对账:核算表应动态更新,与工程进度、销售台账、银行流水定期核对,确保账实相符。\n5. 关注税收风险:土地增值税采取预征与清算结合方式,企业所得税预计毛利率与实际毛利率差异调整,均需依赖核算表提供精确数据。\n\n### 四、案例分析:某住宅项目核算表简化示例\n\n假设某房地产开发企业开发“阳光花园”项目,分一期开发,总可售面积50,000平方米。截至20XX年12月31日,累计发生土地费用8,000万元,前期工程费500万元,建筑安装工程费12,000万元,基础设施费1,500万元,公共配套设施费800万元,开发间接费1,200万元。累计预售面积40,000平方米,均价10,000元/平方米,收到预售款30,000万元。\n\n根据上述数据,可编制简化开发成本核算表和预售收入核算表:\n\n开发成本核算表(截至20XX年12月31日) \n| 成本项目 | 累计发生额(万元) |\n|--------|----------------|\n| 土地征用及拆迁补偿费 | 8,000 |\n| 前期工程费 | 500 |\n| 建筑安装工程费 | 12,000 |\n| 基础设施费 | 1,500 |\n| 公共配套设施费 | 800 |\n| 开发间接费 | 1,200 |\n| 合计 | 24,000 |\n\n单位成本 = 24,000万元 ÷ 50,000平方米 = 4,800元/平方米。\n\n预售收入核算表 \n| 项目 | 面积(平方米) | 均价(元/平方米) | 金额(万元) |\n|------|--------------|----------------|------------|\n| 预售住宅 | 40,000 | 10,000 | 40,000 |\n| 已回款 | — | — | 30,000 |\n\n此时,已售面积对应成本 = 40,000 × 0.48万 = 19,200万元,可实现毛利 = 40,000 - 19,200 = 20,800万元(未考虑期间费用及税金)。但会计上尚未满足收入确认条件,预收款30,000万元列为合同负债。\n\n通过核算表,管理层清晰掌握项目总体成本、预售情况及资金回笼进度,为后续开发贷款偿还、税务筹划提供决策依据。\n\n### 五、\n\n房地产开发核算表是房地产开发经营中不可或缺的管理工具。它不仅为企业内部成本控制、利润考核、现金流管理提供数据支撑,也是应对外部审计、税务稽查的重要依据。房地产企业应根据自身项目特点和管理需求,设计并持续优化核算表体系,实现精细化、动态化管理,从而在激烈的市场竞争中提升项目盈利能力和抗风险能力。
如若转载,请注明出处:http://www.hongdicity.com/product/54.html
更新时间:2026-10-06 15:09:29